发布时间:2026/9/20 11:38:03作者:本站整理阅读:0次
最近后台好多朋友私信问我,医保通到底怎么报销?比例是多少?说实话,我去年第一次用医保通报销的时候也一头雾水,明明交了钱,结果跑了两趟才弄明白。今天我就把自己踩过的坑、问来的规矩、以及2026年最新的报销比例,全掰开揉碎了跟大家说说。这篇文章不整那些听不懂的术语,就讲咱普通人去医院看病,医保通能给咱报多少、怎么报最划算。
先给大家吃个定心丸,2026年医保通的报销比例没有一刀切,而是分了好几种情况。我自己在社区医院和三甲医院都试过,差别还挺大。如果你是感冒发烧这类小病,在社区医院或一级医院看病,医保通的报销比例能到90%左右,个人掏的钱很少。但要是去三甲医院,比例就降到70%-80%了,具体还得看你所在的城市和医保通套餐。
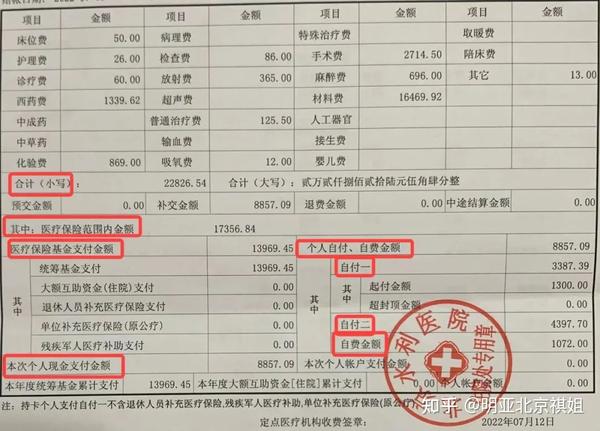
住院报销的比例又是另一码事。我邻居上个月做了个阑尾炎手术,总花费8000多,医保通给报了差不多6000,自己只出了2000多。后来我特意去问了客服,原来住院报销是按分段比例来的,花费越高,报销比例反而越高,但有个封顶线。这里提醒大家,一定要提前了解自己买的医保通是哪个档次的,不同档次比例能差出10%-15%。
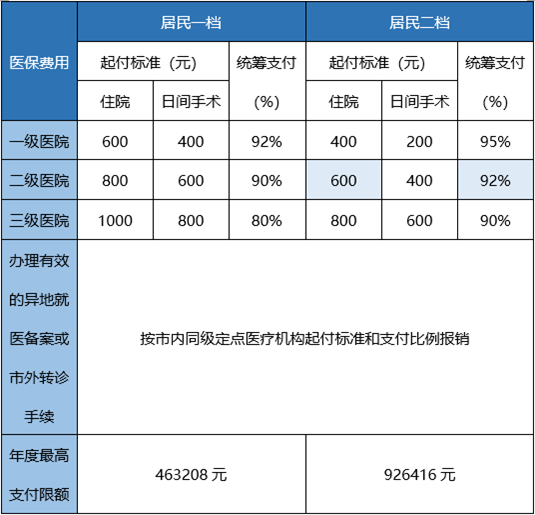
门诊报销这块,大家最容易忽略的就是起付线。我第一次去报销时,花了800多,结果一分钱没报,就是因为没到起付线。后来才知道,一般门诊的起付线是500-1000元不等,超出的部分才按比例报。像北京这边,门诊起付线是1800元,没超过就别指望报了。但如果你是在社区医院开药,很多地方没有起付线,直接按比例报,所以小病别老往大医院跑,不划算。
住院报销就贴心多了,一般没有起付线或者起付线很低,但要注意报销范围。我做了一个小手术,医生问我要不要用进口缝合线,我特意问了一句医保通报不报,医生说报不了。所以大家住院时,凡是医生推荐自费项目,一定要多问一句“医保通能给报吗”,不然最后结算时才发现要自己全掏,那心情真是一言难尽。
说实话,普通小病报销比例再低也花不了几个钱,真正怕的是大病。我表姐去年查出了早期甲状腺癌,手术加治疗花了5万多。她当时买的医保通是大病版本,最后算下来报销了将近4万,自己只出了1万出头。她跟我讲,大病报销是分档次的,比如自费超过2万的部分,报销比例能提到85%,超过5万的部分能到90%。
但这里有个坑大家必须注意:医保通的大病报销,很多地方要求在定点医院看病才能全比例报,要是转院或者去了非定点医院,比例可能直接砍半。我表姐当时就是先去了协和,后来转回老家三甲,中间的流程没走对,差点没报成。所以如果你或家人确诊了大病,第一件事不是慌,而是先打医保通客服电话,问清楚定点医院名单和转诊要求,免得后面扯皮。
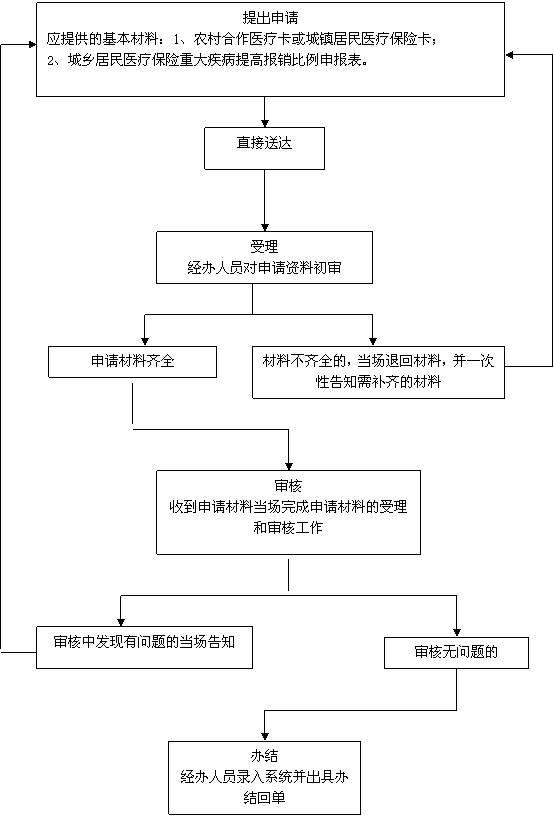
跟去年比,2026年医保通有几点变化挺实在。第一,异地就医备案简化了,直接在手机上就能办,不像以前还得跑社保大厅。第二,报销范围扩大了一些,像部分慢性病用药,比如高血压、糖尿病的一些基础药,以前不报的现在也能报了。第三,理赔速度更快了,我上个月报销一笔门诊,昨天提交的,今天下午钱就到账了,效率确实比去年高不少。
还有一点,医保通现在和电子医保码绑得很紧,去医院直接刷码就行,不用再拿着一张卡到处跑。但要注意,刷码时一定要跟收费窗口说“走医保通”,不然可能默认走普通医保,报销比例低不说,还可能影响年度额度。
最后,我把自己几次报销的经验总结一下,你们照着做能少走弯路。第一,看病前先去医保通APP里查一下自己的报销比例和起付线,心里有个底。第二,所有发票、病历、费用清单,全部拍照存手机里,别等报销时找不到。第三,出院或看完门诊后,尽量在当天提交报销申请,别拖,拖久了容易漏材料还得补。
我上次就是因为少了一张检查报告,来回折腾了一个星期。还有个小技巧,如果报销金额比较大,比如超过5000元,建议直接去线下服务网点交材料,别用线上拍照上传,因为有些大额报销需要原件审核,线上容易被打回。
总之,医保通是个好东西,但前提是你会用。2026年的报销比例整体比前两年稳定,但不同城市、不同版本差距还是有的。大家最靠谱的办法,就是花十分钟打客服电话,问清楚自己套餐的报销比例、起付线、封顶线,再结合我这篇文章里的例子,基本就能算个八九不离十了。希望大家都用不上报销,但用上了也别被绕晕。
Copyright 2002-2026 hncj.com 【火鸟手游网】 备案号:鄂ICP备2022003364号-1 鄂公网安备42011102004682号
声明:所有软件和文章来自互联网 如有异议 请与本站联系 本站为非赢利性网站 不接受任何赞助和广告
 花戎手游角色扮演
 房东模拟器下载安装模拟经营
 修仙家族模拟器6.2模拟经营
 易次元怪谈之家下载正版官方手机版冒险解密
 狗狗突围创游世界飞行射击
 恶魔轮盘赌创游版(创游世界)冒险解密
 猫猫突围创游世界飞行射击
 创游世界坤坤突围小游戏冒险解密
 坤坤突围(创游世界)飞行射击
 捕鱼达人千炮版官方最新版休闲益智
 小岛模拟器游戏模拟经营
 足球在线4移动版下载安装(FIFA Online 4 M)体育竞技
 京东养车app下载安装最新版旅游出行
 叫叫阅读app下载官方育儿亲子
 TP-LINK物联app手机软件
 手机淘宝app官方下载最新版本网上购物
 滴滴出行app最新官方下载安装2026旅游出行
 公务之家手机app下载办公商务
 点淘app下载官方下载网上购物
 微信hd版安卓平板通讯社交
 微信32位版本下载官方通讯社交
 秒剪app免费版摄影拍照
 小盒课堂app免费下载2026考试学习
 哆咪星球app通讯社交